Eine Erzieherin beendet den Gruppendienst, geht zum Parkplatz und steigt in den Dienstwagen. Vor der Fahrt zur nächsten Fortbildung steckt sie die Tankkarte des Trägers ins Lesegerät. Für sie fühlt sich dieser Ablauf zunächst wie eine praktische Entlastung an. Doch spätestens mit der ersten Gehaltsabrechnung entsteht die Frage: Wann wird der Komfort aus Dienstwagen und Tankkarte zum steuerpflichtigen geldwerten Vorteil?
Die Antwort entscheidet nicht nur über die korrekte Lohnabrechnung. Sie beeinflusst auch Ihr monatliches Netto und die Kalkulation einer Kita oder eines sozialen Trägers. Wer die Regeln kennt, kann Vereinbarungen verständlich prüfen, Belege richtig zuordnen und Überraschungen vermeiden. Einen guten Überblick über die finanzielle Einordnung pädagogischer Tätigkeiten bietet auch die Übersicht zum Gehalt pädagogischer Fachkräfte.
Inhaltsverzeichnis
- Warum Dienstwagen und Tankkarte für pädagogische Fachkräfte mehr sind als ein Bonus
- So funktioniert die 1-Prozent-Regel im Vergleich zum Fahrtenbuch
- Tankkarte und Sachbezug richtig einordnen
- Elektro-Dienstwagen und Ladekarten im Steuercheck
- Zwei Rechenbeispiele aus dem Kita-Alltag
- Zuzahlungen mindern den geldwerten Vorteil
- Häufige Missverständnisse und Dokumentations-Checkliste
- Ihr nächster Schritt mit P1 Pädagogik
Warum Dienstwagen und Tankkarte für pädagogische Fachkräfte mehr sind als ein Bonus
Pädagogische Fachkräfte fahren nicht nur zwischen Wohnort und Einrichtung. Je nach Einsatz gehören Fortbildungen, Gespräche an verschiedenen Standorten, Termine bei Kooperationspartnern oder wechselnde Einrichtungen zum Berufsalltag. Ein Dienstwagen kann diese Wege vereinfachen, besonders wenn öffentliche Verbindungen ungünstig sind oder kurzfristige Einsätze organisiert werden müssen.
Der steuerliche Kern ist leicht zu verstehen: Sobald Sie einen betrieblichen Wagen privat nutzen dürfen, entsteht typischerweise ein geldwerter Vorteil. Dieser Vorteil wird nicht ausgezahlt, zählt aber für die Lohnabrechnung als zusätzlicher Arbeitslohn. Für den Dienstwagen wird bei privater Nutzung grundsätzlich die 1-Prozent-Regel herangezogen. Zusätzlich können Fahrten zwischen Wohnung und erster Tätigkeitsstätte berücksichtigt werden. Die entsprechenden Grundsätze zur Berechnung sind im Firmenwagen-Rechner zusammengefasst.
Die Tankkarte ist davon zunächst getrennt zu betrachten. Sie kann ein eigener Sachbezug sein, sofern sie technisch und vertraglich nicht wie Bargeld oder eine Kostenerstattung funktioniert. Wird sie für private Tankvorgänge eingesetzt, müssen Träger und Lohnabrechnung genau klären, ob der Vorteil innerhalb der steuerlichen Freigrenze bleibt und wie die private Nutzung dokumentiert wird.
Praxisregel: Entscheidend ist nicht, ob die Karte „Tankkarte“ heißt. Entscheidend ist, welche Nutzung erlaubt ist und wie die Leistung tatsächlich abgerechnet wird.
Für Beschäftigte bedeutet eine faire Regelung, dass der Dienstwagen nicht einfach als kostenloses Extra betrachtet wird. Sie sollten vor der Übernahme klären, ob Privatfahrten erlaubt sind, wer den Kraftstoff bezahlt, ob Familienmitglieder fahren dürfen und welche Eigenleistungen vorgesehen sind. Einrichtungen brauchen dagegen einen Prozess, der Fahrzeug, Tankkarte, Fahrten und Abrechnung eindeutig miteinander verbindet.
So funktioniert die 1-Prozent-Regel im Vergleich zum Fahrtenbuch
Für die Ermittlung des geldwerten Vorteils gibt es zwei grundlegende Wege. Die 1-Prozent-Regel arbeitet pauschal, das Fahrtenbuch orientiert sich am tatsächlichen Nutzungsanteil. Die Wahl sollte zu Ihrem Fahrverhalten und zum Verwaltungsaufwand der Einrichtung passen.
Die Pauschalmethode Schritt für Schritt
Bei der 1-Prozent-Regel wird monatlich 1 % des Bruttolistenpreises als Vorteil für die private Nutzung angesetzt. Maßgeblich ist nicht die Leasingrate und auch nicht der tatsächlich gezahlte Kaufpreis. Für Fahrten zwischen Wohnung und erster Tätigkeitsstätte kommen 0,03 % des Listenpreises je Entfernungskilometer hinzu. Diese Grundlagen werden auch in der Übersicht zur steuerlichen Absetzbarkeit von Fahrtkosten erläutert.

Die Methode ist organisatorisch einfach. Sie müssen nicht jede private Fahrt einzeln nachweisen. Dafür bleibt der pauschale Vorteil auch dann bestehen, wenn Sie den Wagen privat nur selten bewegen. Die Tankkosten sind bei Anwendung der 1-Prozent-Regel grundsätzlich bereits im Pauschalwert enthalten und dürfen nicht nochmals separat angesetzt werden.
Das Fahrtenbuch als individuelle Alternative
Das Fahrtenbuch berechnet den privaten Anteil anhand der tatsächlichen Fahrzeugkosten und der tatsächlich gefahrenen Kilometer. Dafür müssen alle Fahrten nachvollziehbar erfasst werden. Ein ordnungsgemäßes Fahrtenbuch wird zeitnah, geschlossen und fortlaufend geführt.
Notwendig sind insbesondere:
- Fahrtbeginn und Fahrtende: Kilometerstände müssen die Strecke nachvollziehbar machen.
- Ziel und Zweck: Dienstliche Fahrten brauchen eine konkrete Zuordnung.
- Private Fahrten: Diese müssen als solche erkennbar sein.
- Vollständigkeit: Lücken und nachträgliche Rekonstruktionen gefährden die Anerkennung.
Ein Fahrtenbuch kann sinnvoll sein, wenn der private Anteil gering ist und Sie bereit sind, die Dokumentation konsequent zu führen. Für eine pädagogische Fachkraft mit häufigen Einsätzen an verschiedenen Einrichtungen kann die Methode allerdings anspruchsvoller sein, weil jeder Ortswechsel sauber eingeordnet werden muss.
Das folgende Video veranschaulicht die unterschiedlichen Berechnungswege:
Tankkarte und Sachbezug richtig einordnen
Eine Tankkarte ist nicht automatisch steuerfrei. Sie kann als Sachbezug behandelt werden, wenn sie nur eine bestimmte Sachleistung ermöglicht und nicht als Ersatz für Bargeld dient. Für Tankgutscheine und Tankkarten gilt dabei die monatliche 50-Euro-Freigrenze nach § 8 Abs. 2 Satz 11 EStG. Wird diese Grenze überschritten, ist der gesamte Vorteil steuerpflichtig, wie die Erläuterungen zu steuerfreien Sachbezügen darstellen.
Die technische Ausgestaltung entscheidet
Eine begünstigte Tankkarte muss inhaltlich auf das Tanken beschränkt sein. Sie darf nicht beliebig an Akzeptanzstellen eingesetzt oder später gegen Geld erstattet werden. Wird die Karte wie ein allgemeines Zahlungsmittel genutzt, liegt grundsätzlich eine Geldleistung oder ein Geldsurrogat vor. Dann greift die Sachbezugsfreigrenze nicht.
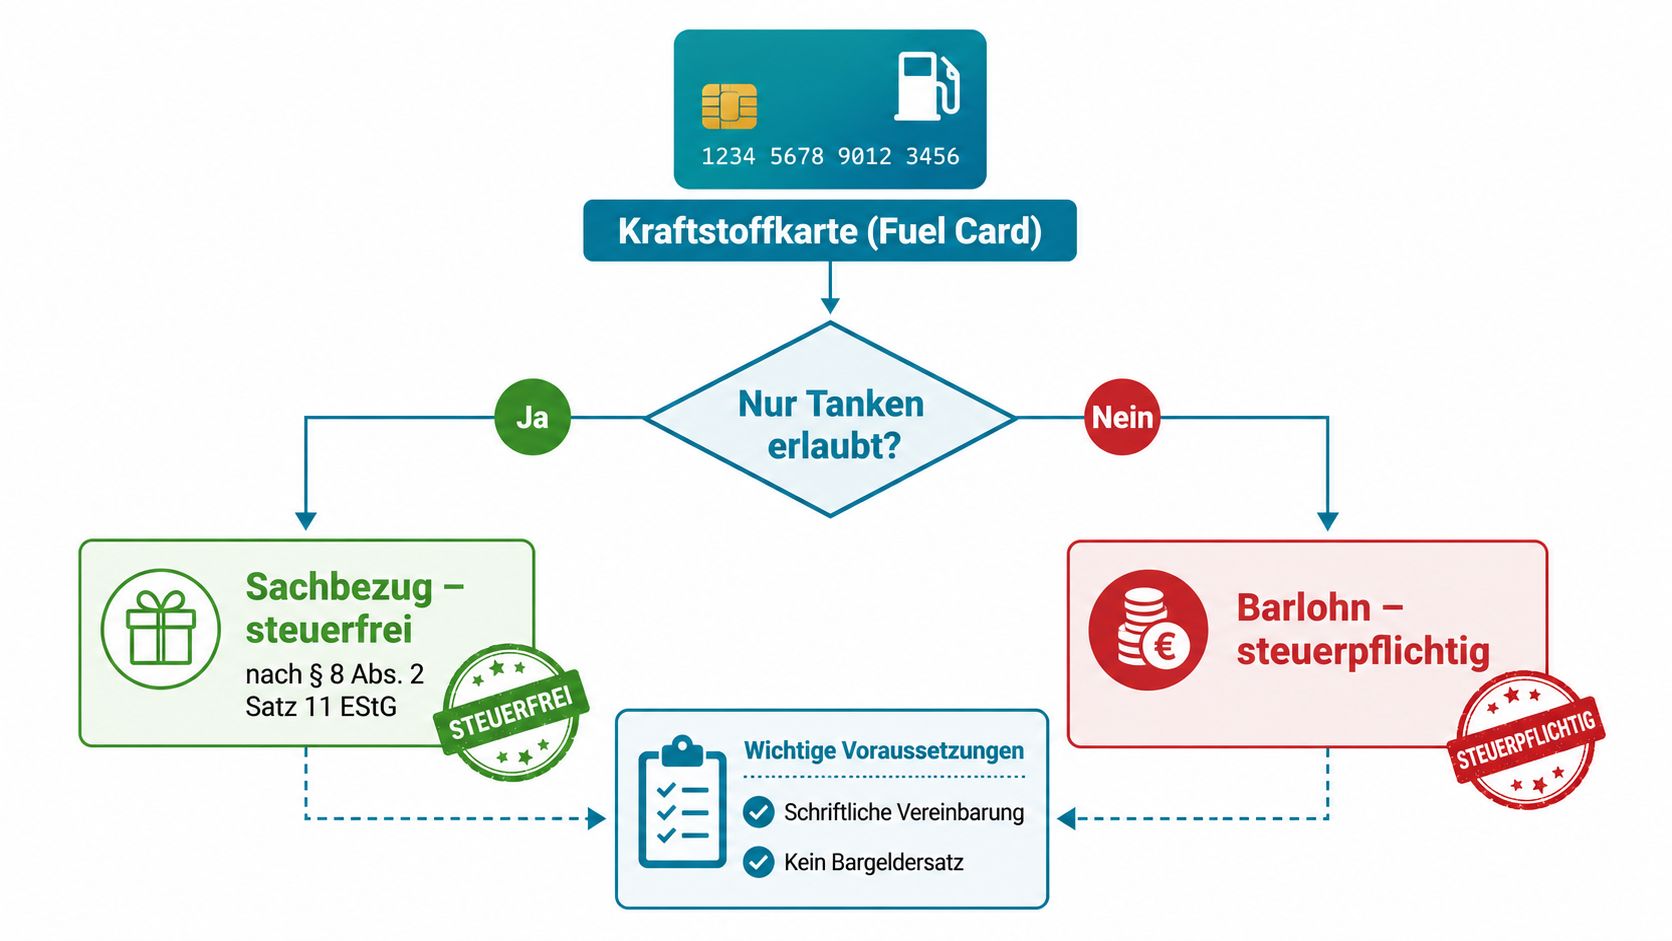
Eine schriftliche Vereinbarung sollte deshalb festhalten, wofür die Karte verwendet werden darf, wer sie nutzen darf und ob private Tankvorgänge eingeschlossen sind. Bei einem Dienstwagen mit erlaubter Privatnutzung muss außerdem klar sein, ob der Kraftstoff bereits durch die Dienstwagenregelung abgedeckt ist oder ob die Karte einen zusätzlichen Vorteil darstellt.
Drei typische Konstellationen
- Nur dienstliche Fahrten: Der nachweisbar betriebliche Kraftstoffverbrauch bleibt steuerfrei, wenn die Nutzung dokumentiert ist.
- Private Nutzung innerhalb der Freigrenze: Ein echter Sachbezug kann begünstigt sein, sofern die Karte nicht wie Bargeld funktioniert und die Grenze eingehalten wird.
- Private Nutzung über der Freigrenze: Der Vorteil wird steuerpflichtig. Bei einer unbegrenzt einsetzbaren Karte reicht die Bezeichnung als Sachbezug nicht aus.
Für Kitas und Träger lohnt sich eine klare Trennung zwischen Fahrzeugvorteil und Kartenleistung. Das betrifft nicht nur die Lohnsteuer, sondern auch die Nachweise für die Sozialversicherung, die in der Übersicht zur Rentenversicherung für Arbeitnehmer eingeordnet werden.
Elektro-Dienstwagen und Ladekarten im Steuercheck
Ein Elektro-Dienstwagen wird steuerlich nicht immer wie ein Verbrenner behandelt. Für besonders effiziente Elektrofahrzeuge kann statt des üblichen Ansatzes von 1 % ein Satz von 0,25 % des Bruttolistenpreises bis 100.000 Euro greifen. Die konkrete Anwendung hängt von den Voraussetzungen des Fahrzeugs ab. Der ADAC-Überblick zu Steuern bei Elektro-Dienstwagen beschreibt die steuerliche Einordnung und die Unterschiede bei elektrifizierten Fahrzeugen.
| Merkmal | Verbrenner | Elektro | Hybrid |
|---|---|---|---|
| Grundansatz für private Nutzung | Typischerweise 1 % des Bruttolistenpreises | Unter Voraussetzungen reduzierter Ansatz von 0,25 % | Abhängig von Fahrzeug und Voraussetzungen |
| Arbeitsweg | Zusätzlich 0,03 % je Entfernungskilometer | Zusätzlich nach den geltenden Bewertungsregeln | Zusätzlich nach den geltenden Bewertungsregeln |
| Energiebezug | Tankkosten bei der 1-Prozent-Regel grundsätzlich enthalten | Laden und Ladekarte separat prüfen | Tank- und Ladeanteile getrennt prüfen |
| Sachbezug | Tankkarte nur bei echter Sachbezugsstruktur begünstigt | Ladekarte kann je nach Ausgestaltung steuerfrei oder steuerpflichtig sein | Nutzung und Kartenmodell genau dokumentieren |
Die Ladekarte und die Tankkarte sind also nicht automatisch gleich zu behandeln. Bei einer Ladekarte kommt es darauf an, wo geladen wird, wer die Kosten trägt und ob die Leistung als reine Sachleistung oder als Erstattung gestaltet ist. Für das Laden beim Arbeitgeber können besondere steuerliche Regelungen gelten. Eine pauschale Übertragung der Tankkartenlogik wäre deshalb riskant.
Für pädagogische Fachkräfte kann ein Elektrofahrzeug interessant sein, wenn der Wagen regelmäßig an der Einrichtung oder zu Hause geladen werden kann. Fehlt eine passende Ladeinfrastruktur, kann der praktische Vorteil kleiner ausfallen, selbst wenn die Bewertung des Dienstwagens niedriger ist. Einrichtungen sollten deshalb nicht nur den Listenpreis, sondern auch das Kartenmodell, die Einsatzorte und die Abrechnung betrachten. Informationen zu pädagogischen Einsätzen in einer dynamischen Region finden Sie beispielsweise bei Zeitarbeit für Erzieher in Hamburg.
Zwei Rechenbeispiele aus dem Kita-Alltag
Rechenbeispiele machen die Systematik verständlicher. Sie zeigen jedoch nur den steuerlichen Bewertungsbetrag, nicht Ihre individuelle Lohnsteuer oder den konkreten Nettoverlust. Dafür wären unter anderem Steuerklasse, Einkommen, Kirchensteuer und Sozialversicherung relevant.
Beispiel mit 1-Prozent-Regel
Eine Erzieherin erhält einen Dienstwagen mit einem Bruttolistenpreis von 32.000 Euro. Für die private Nutzung werden monatlich 1 %, also 320 Euro, als geldwerter Vorteil angesetzt. Der Arbeitsweg kommt hinzu, wenn Fahrten zwischen Wohnung und erster Tätigkeitsstätte vorliegen. Dafür gilt der Ansatz von 0,03 % des Listenpreises je Entfernungskilometer.
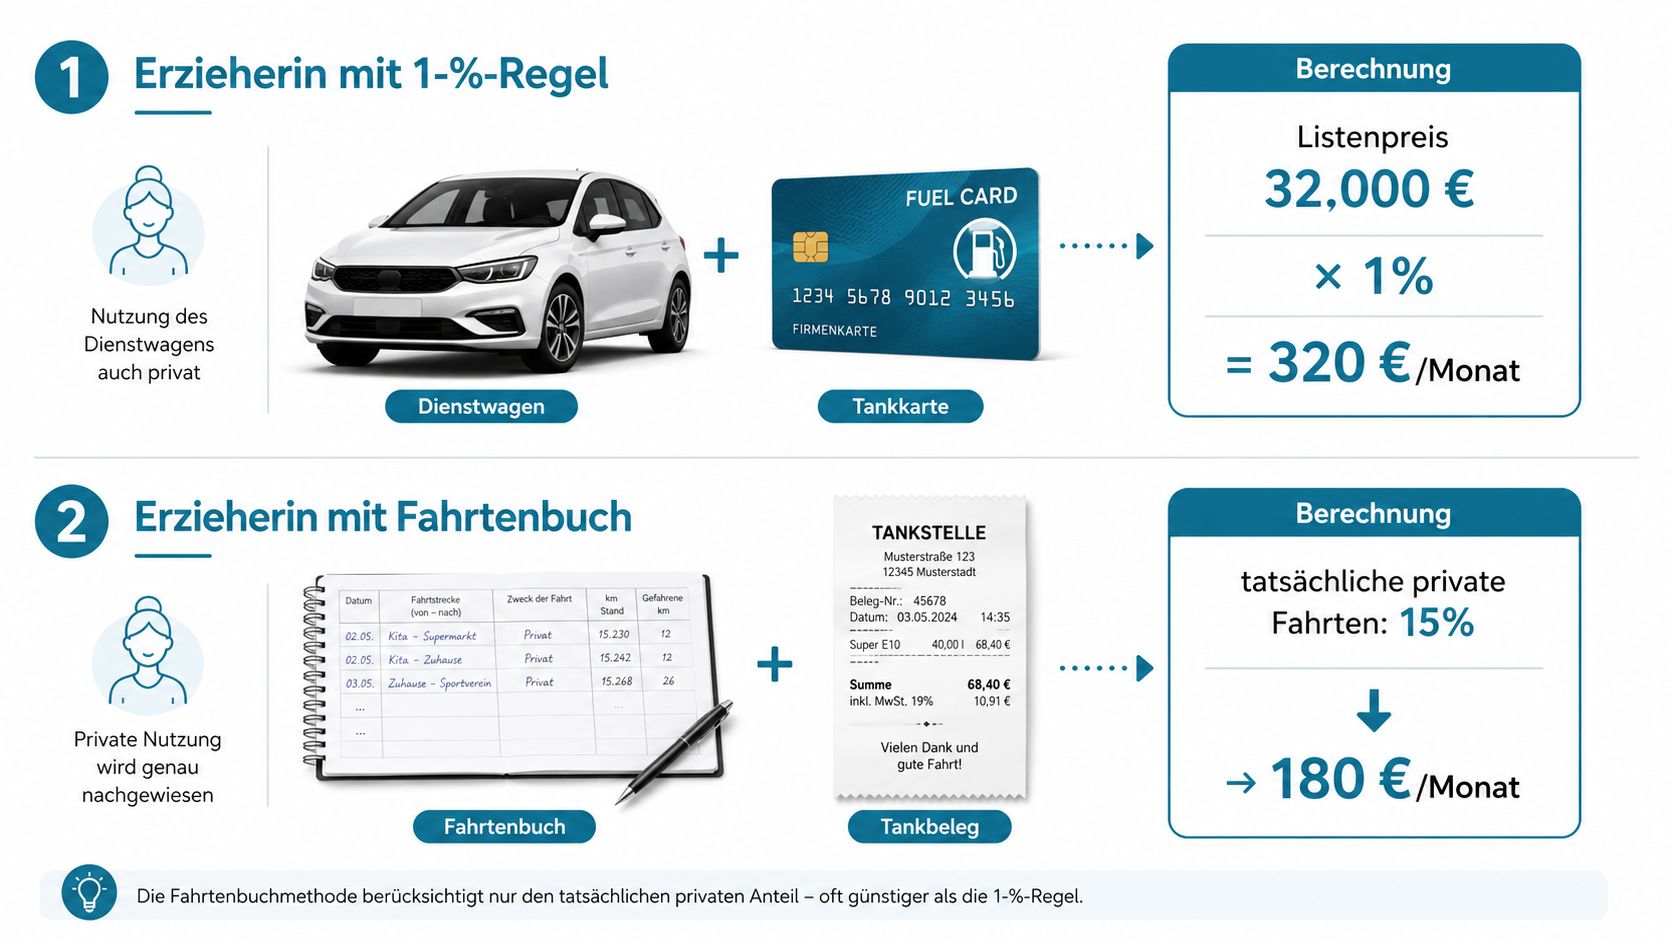
Die Tankkarte ändert den pauschalen privaten Nutzungswert des Dienstwagens nicht automatisch. Sind Tankkosten von der 1-Prozent-Regel erfasst, dürfen dieselben Kosten nicht nochmals als eigener Vorteil angesetzt werden. Anders kann es aussehen, wenn die Karte als eigenständiger Sachbezug ausgestaltet ist oder private Tankvorgänge außerhalb der Fahrzeugregelung bezahlt.
Beispiel mit Fahrtenbuch
Eine Kollegin nutzt ein vergleichbares Fahrzeug, fährt aber überwiegend zu wechselnden Einrichtungen und Fortbildungen. Sie führt ein zeitnahes, vollständiges Fahrtenbuch und trennt private von dienstlichen Strecken. Das Fahrtenbuch bildet den tatsächlichen privaten Anteil ab, statt pauschal vom Listenpreis auszugehen.
Ob die Fahrtenbuchmethode günstiger ist, lässt sich ohne die tatsächlichen Gesamtkosten und Kilometer nicht seriös beziffern. Sie kann sich lohnen, wenn die Privatnutzung gering bleibt. Bei häufiger privater Nutzung kann die Pauschalmethode dagegen einfacher und wirtschaftlich nachvollziehbarer sein.
Entscheidungshilfe: Vergleichen Sie nicht nur den monatlichen Steuerwert. Bewerten Sie auch Dokumentationsaufwand, Privatfahrten, Arbeitsweg und die Frage, wer Kraftstoff oder Ladekosten trägt.
Zuzahlungen mindern den geldwerten Vorteil
Eigenleistungen der Arbeitnehmerin oder des Arbeitnehmers können den geldwerten Vorteil mindern. Dazu zählen pauschale Nutzungsentgelte ebenso wie die Übernahme einzelner Kfz-Kosten. Die Minderung reicht höchstens bis auf 0 Euro. Ein negativer Arbeitslohn entsteht nicht. Diese Grundsätze zur Behandlung von Eigenleistungen werden in der fachlichen Einordnung zu Zuzahlungen beim Dienstwagen dargestellt.
Welche Zahlungen relevant sein können
Eine Zuzahlung kann sich auf das Fahrzeug selbst, auf laufende Kosten oder auf bestimmte Kraftstoffkosten beziehen. Entscheidend ist, dass die Vereinbarung eindeutig ist und die Zahlung tatsächlich nachweisbar erfolgt. Eine bloße mündliche Absprache zwischen Leitung und Beschäftigten reicht für eine verlässliche Lohnabrechnung nicht aus.
Für die Praxis sollten Sie folgende Unterlagen zusammenhalten:
- Nutzungsvereinbarung: Sie beschreibt Privatnutzung, Tankkarte, Eigenanteil und Rückgabe.
- Lohnabrechnung: Die Verrechnung der Zuzahlung muss nachvollziehbar erscheinen.
- Tank- und Ladebelege: Sie zeigen, welche Kosten privat oder dienstlich veranlasst waren.
- Fahrtenaufzeichnungen: Bei gemischter Nutzung helfen sie bei der Zuordnung.
- Zahlungsnachweise: Überweisungen oder Abrechnungsbelege belegen die tatsächliche Eigenleistung.
Besonders fehleranfällig sind vermischte Tankvorgänge. Wenn eine Karte dienstliche und private Fahrten bezahlt, muss der Träger wissen, wie diese Anteile getrennt werden. Ohne nachvollziehbare Zuordnung kann die gewünschte Minderung in der Lohnabrechnung nicht zuverlässig berücksichtigt werden.
Für pädagogische Einrichtungen sind standardisierte Formulare hilfreich. Sie reduzieren Rückfragen, erleichtern die Monatsabrechnung und geben Beschäftigten eine klare Orientierung, ohne dass jede Tankung einzeln mit der Verwaltung diskutiert werden muss. Weitere mögliche Arbeitgeberleistungen finden Sie in der Übersicht zu Zusatzleistungen für Arbeitnehmer.
Häufige Missverständnisse und Dokumentations-Checkliste
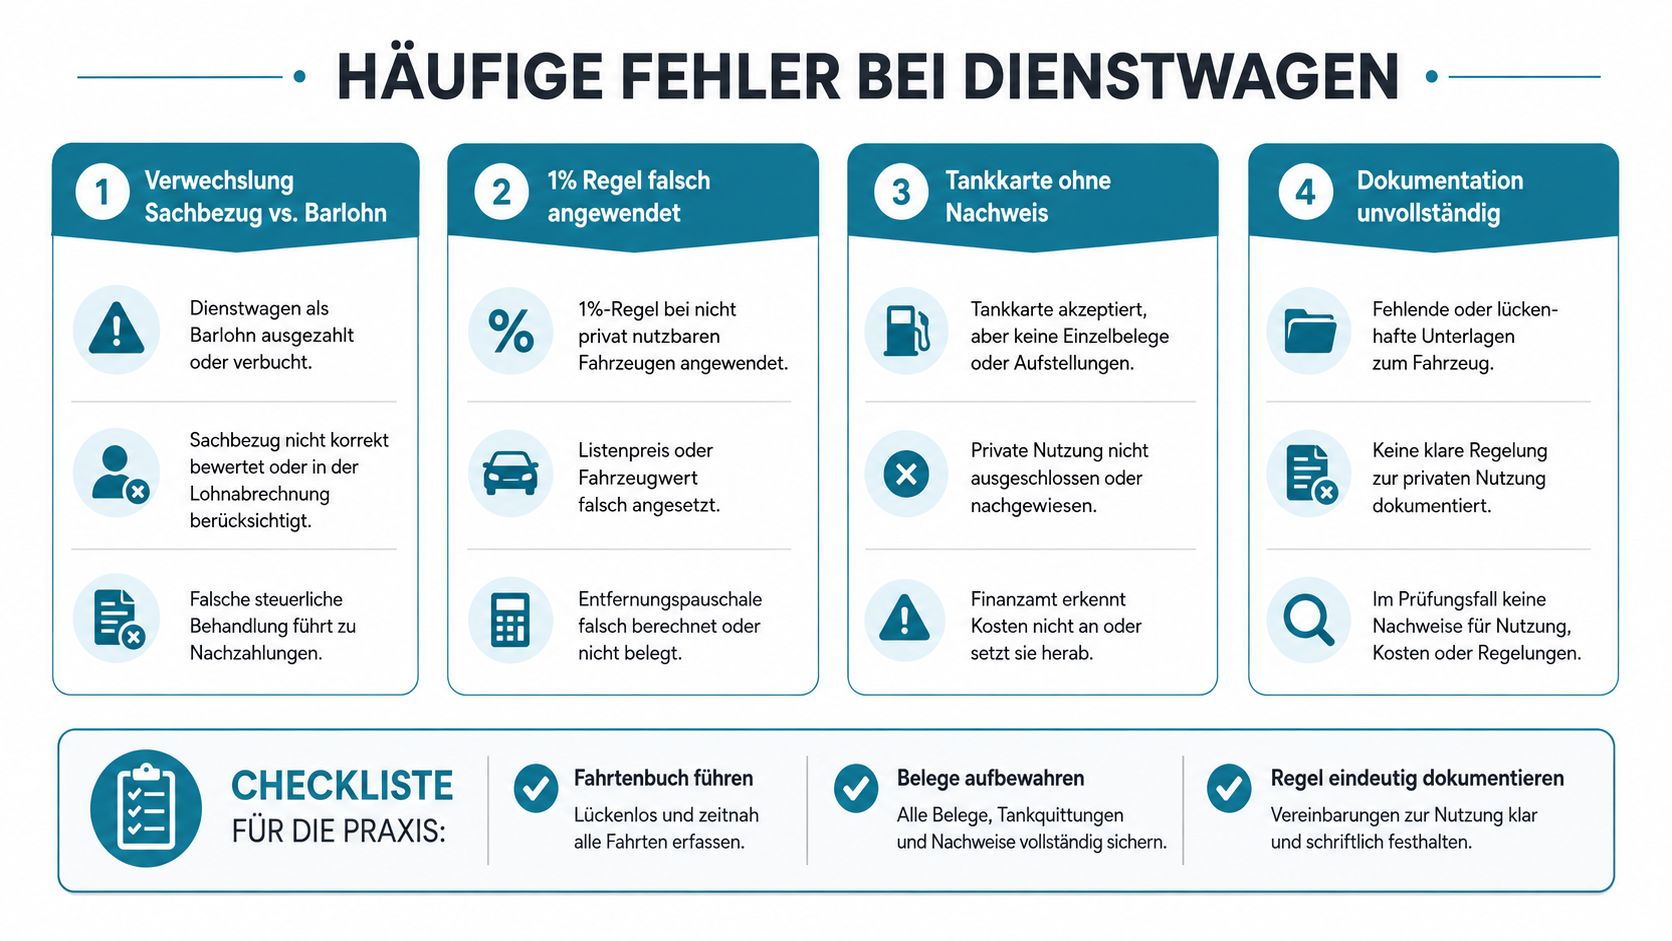
Viele Fehler entstehen, weil Dienstwagen und Tankkarte als ein einziger Vorteil behandelt werden. Steuerlich müssen jedoch Fahrzeug, Privatnutzung, Arbeitsweg, Kraftstoff und mögliche Zuzahlungen getrennt betrachtet werden. Eine Tankkarte ist nicht automatisch steuerfrei, und eine private Nutzung lässt sich nicht allein durch eine interne Absprache sauber dokumentieren.
Die häufigsten Denkfehler
„Eine Tankkarte ist immer steuerfrei.“ Das stimmt nur bei einer passenden Sachbezugsstruktur und innerhalb der 50-Euro-Freigrenze. Wird die Karte wie Bargeld oder zur Erstattung eingesetzt, kann steuerpflichtiger Arbeitslohn entstehen.
„Die Tankkarte wird zusätzlich zur 1-Prozent-Regel immer versteuert.“ Auch das ist zu pauschal. Tankkosten sind bei der 1-Prozent-Regel grundsätzlich bereits im Pauschalwert enthalten. Ein weiterer Ansatz darf nicht einfach doppelt erfolgen.
„Ein unvollständiges Fahrtenbuch lässt sich später ergänzen.“ Nachträgliche Rekonstruktionen gefährden die Anerkennung. Wer diese Methode wählt, sollte jede Fahrt zeitnah und fortlaufend erfassen.
„Zuzahlungen ändern nichts an der Abrechnung.“ Tatsächliche Eigenleistungen können den Vorteil mindern, allerdings nur bis auf null und nur, wenn sie eindeutig vereinbart und belegt sind.
Checkliste für Beschäftigte und Träger
- Vertrag prüfen: Ist die Privatnutzung des Dienstwagens klar geregelt?
- Karte einordnen: Dient sie ausschließlich dem Tanken oder funktioniert sie wie ein Zahlungsmittel?
- Arbeitsweg erfassen: Ist die Entfernung zwischen Wohnung und erster Tätigkeitsstätte korrekt hinterlegt?
- Fahrtenbuch pflegen: Sind dienstliche und private Fahrten vollständig getrennt?
- Belege sichern: Werden Tankbelege, Ladebelege, Zuzahlungen und Abrechnungen geordnet aufbewahrt?
- Lohnabrechnung kontrollieren: Sind geldwerter Vorteil und Eigenleistungen nachvollziehbar ausgewiesen?
P1 Pädagogik bietet pädagogischen Fachkräften unter anderem einen Dienstwagen mit Tankkarte als Benefit an. Für Sie ist dabei entscheidend, dass die konkrete Vereinbarung, die private Nutzung und die Abrechnung transparent besprochen werden. Standardisierte Prozesse helfen Einrichtungen und Beschäftigten, den geldwerten Vorteil kalkulierbar zu halten.
Ihr nächster Schritt mit P1 Pädagogik
Ein Dienstwagen mit Tankkarte kann im pädagogischen Arbeitsalltag mehr sein als ein angenehmer Zusatz. Er kann Wege zu wechselnden Einrichtungen, Fortbildungen und Einsätzen erleichtern. Sein tatsächlicher Wert zeigt sich aber erst, wenn Privatnutzung, Tankkarte, Fahrten und mögliche Zuzahlungen verständlich geregelt sind.
Für pädagogische Fachkräfte lohnt sich deshalb ein persönliches Gespräch vor der Entscheidung. Fragen Sie konkret nach dem Fahrzeugmodell, der steuerlichen Methode, der Nutzung der Tankkarte und den Dokumentationspflichten. So können Sie besser einschätzen, wie sich der Benefit auf Ihren Alltag und Ihr Netto auswirkt.
Auch Einrichtungen profitieren von klaren Abläufen. Eine transparente Vereinbarung entlastet die Verwaltung, reduziert Rückfragen und schafft eine faire Grundlage für die Zusammenarbeit. Gerade bei wechselnden Einsätzen sollte von Anfang an feststehen, welche Fahrten dienstlich sind und wie Kosten zugeordnet werden.
Sie müssen die steuerlichen Details nicht allein beurteilen. Lassen Sie sich die Regelung verständlich erklären, prüfen Sie die Angaben auf Ihrer Abrechnung und bewahren Sie eigene Nachweise auf. Bei einem Fahrtenbuch zählt Konsequenz, bei einer Tankkarte zählt die eindeutige technische und vertragliche Gestaltung.
Wenn Sie eine neue berufliche Perspektive suchen, kann ein Gespräch außerdem zeigen, ob ein Einsatzmodell zu Ihrer Qualifikation, Ihrer Region und Ihren persönlichen Mobilitätsbedürfnissen passt. P1 Pädagogik verbindet feste Arbeitsverhältnisse im pädagogischen Bereich mit passgenauen Einsätzen und persönlichen Ansprechpartnern. Eine Bewerbung kann ohne Lebenslauf oder Anschreiben möglich sein.
P1 Pädagogik bietet pädagogischen Fachkräften persönliche Beratung, passende Einsätze und Benefits wie einen Dienstwagen mit Tankkarte, deren Nutzung transparent vereinbart und abgerechnet werden sollte. Besuchen Sie P1 Pädagogik, informieren Sie sich über Ihre Möglichkeiten und nehmen Sie den nächsten beruflichen Schritt bewusst in die Hand.