78 Prozent der Unternehmen mit eigenem Fuhrpark nutzen laut der 2025 veröffentlichten Dataforce-Auswertung eine Tankkarte für ihre Firmenfahrzeuge. In der pädagogischen Praxis wird aus dieser Zahl eine sehr alltägliche Frage. Wer tankt das Auto, das morgens vor der einen Kita steht und nachmittags in der nächsten Einrichtung gebraucht wird, und wer hebt eigentlich den Beleg auf?
Wer mit dem Dienstwagen zwischen zwei Einrichtungen pendelt, kennt die Reibungspunkte. Erst wird mit der privaten Karte getankt, weil die Firmenkarte im Büro liegt, dann fehlt der Tankstellenbon, dann dauert die Erstattung. Eine klar geregelte Tankkarte für Firmenwagen nimmt genau diese Vorfinanzierung heraus und macht aus vielen kleinen Quittungen einen prüfbaren Vorgang.
Der Weg dorthin führt über vier Stationen. Es geht um die Funktion der Karte, ihre steuerliche Einordnung, den Umgang mit privaten Fahrten und die monatliche Kontrolle. Jede dieser Stationen hängt an einer schriftlichen Regel, nicht an guten Vorsätzen.
Inhaltsverzeichnis
- Weniger Belege zwischen zwei Einrichtungen
- Welche Kartenart für Firmenwagen welche steuerliche Folge hat
- Kraftstoff innerhalb der Ein-Prozent-Regelung
- Private Tankkosten senken die Pauschale nicht
- Sammelrechnung und Liter im Blick
- Kosten einer Tankkarte für Firmenwagen im Überblick
- Von der Kita zur Ladestation
- Tankkarte für Firmenwagen mit P1 Pädagogik besprechen
Weniger Belege zwischen zwei Einrichtungen
Eine Erzieherin beginnt morgens in einer Kita am Stadtrand und springt nachmittags in einer zweiten Einrichtung ein. Zwischen beiden Häusern liegt eine Fahrt quer durch die Stadt, an zwei Tankstellen vorbei. An der Säule stellt sich zum dritten Mal in dieser Woche dieselbe Frage: Dienstkarte oder private Karte?
Am Abend landen zwei Quittungen auf dem Küchentisch. Eine ist mit der privaten Karte bezahlt, die andere fehlt. Bis die Erstattung eintrifft, hat die Fachkraft 60 Euro vorfinanziert, und die Leitung muss später rekonstruieren, welche Betankung zu welchem Fahrzeug gehört. Das ist kein Ausnahmefall, sondern der Zustand vor der Einführung einer zentralen Kartenlösung.
Der Blick in die Betriebe zeigt, wie verbreitet die Antwort inzwischen ist. Nach der Auswertung von Dataforce, die 2025 veröffentlicht wurde und auf dem Fuhrparkleiterpanel FleetBase mit 8.527 deutschen Fuhrparks beruht, nutzten 78 Prozent der befragten Unternehmen Tankkarten für ihre Firmenfahrzeuge. In großen Flotten lag der Anteil bereits bei über 90 Prozent, und den jüngsten Zuwachs prägten vor allem kleinere Fuhrparks mit bis zu 19 Fahrzeugen.
Einordnung: Die 78 Prozent sind eine Fuhrparkstatistik. Sie beschreiben, wie viele Betriebe mit eigenen Fahrzeugen eine Karte einsetzen, nicht wie hoch der Anteil privat nutzbarer Dienstwagen in Deutschland ist.
Für Menschen mit wechselnden Einsatzorten ist der Unterschied zwischen Einzelbeleg und Karte sofort spürbar. Statt jeden Tankstopp selbst zu bezahlen und anschließend zu belegen, läuft der Betrag über die Sammelrechnung des Arbeitgebers. Die Fachkraft tankt, steckt die Karte zurück und fährt zur nächsten Einrichtung. Als spezialisierter Personaldienstleister für den pädagogischen Bereich verbindet P1 Pädagogik unbefristete Verträge mit planbarer Mobilität, damit ein Einsatz nicht an der Frage scheitert, wer den Sprit vorstreckt.
Ob aus der Karte eine saubere Lösung wird, entscheiden vier Punkte: Funktion, Steuer, Privatfahrten und Kontrolle.
Welche Kartenart für Firmenwagen welche steuerliche Folge hat
Bei einer Tankkarte entscheidet die vereinbarte Nutzung über die steuerliche Einordnung. Ist die Karte ausschließlich für Kraftstoff des überlassenen Dienstwagens bestimmt und rechnet die Tankstelle direkt mit dem Arbeitgeber ab, kann die Übernahme als zweckgebundene Leistung nach § 3 Nummer 50 EStG steuerfrei sein. Das erläutert das amtliche Lohnsteuer-Handbuch.
| Kartenart | Erlaubte Nutzung | Steuerliche Einordnung | Zusätzlicher Vorteil |
|---|---|---|---|
| Zweckgebundene Tankkarte | Nur Kraftstoff für den überlassenen Dienstwagen, Abrechnung direkt mit dem Arbeitgeber | Zweckgebundene Geldleistung nach § 3 Nr. 50 EStG | In der Regel kein zusätzlicher Sachbezug |
| Frei nutzbare Geld- oder Prepaidkarte | Beliebige Zahlungen, nicht auf das Fahrzeug begrenzt | Geldleistung, kein bloßer Sachbezug | Gesondert zu prüfen |
| Begrenzter Tankgutschein | Bestimmte Waren, begrenzt auf die geltende Sachbezugsfreigrenze | Sachbezug, wenn die Voraussetzungen erfüllt sind | Bei Überschreitung kann der gesamte Vorteil steuerpflichtig werden |
| Kombinierte Tank- und Ladekarte | Kraftstoff und Strom an öffentlichen Ladepunkten oder zu Hause | Einordnung nach Zweck, Ort und Beleg | Heimladen gesondert prüfen |
Die vier Kartenarten im Alltag
Die zweckgebundene Tankkarte ist einem Dienstwagen zugeordnet und erlaubt nur den Kauf von Kraftstoff. Die Begrenzung macht nachvollziehbar, wofür der Arbeitgeber zahlt.
Die frei nutzbare Geld- oder Prepaidkarte ist nicht an das Fahrzeug gebunden. Weil sie auch für andere Einkäufe verwendet werden kann, muss ihre steuerliche Behandlung gesondert geprüft werden.
Der begrenzte Tankgutschein kann als Sachbezug gelten, wenn er ausschließlich zum Bezug bestimmter Waren oder Dienstleistungen berechtigt und die gesetzlichen Voraussetzungen erfüllt sind. Dazu zählen die Vorgaben aus § 8 Absatz 1 Satz 3 EStG und dem Zahlungsdiensteaufsichtsgesetz. Das Amtliche Lohnsteuer-Handbuch zu Gutscheinen und Geldkarten beschreibt die dafür geltenden Bedingungen. Wird die aktuelle Sachbezugsfreigrenze überschritten, kann der gesamte Vorteil steuerpflichtig werden. Eine Überschreitung lässt sich also nicht einfach dadurch ausgleichen, dass die beschäftigte Person nur den Mehrbetrag selbst trägt.
Die kombinierte Tank- und Ladekarte deckt Kraftstoff und Strom ab. Vereinbaren Sie dafür getrennte Regeln für die jeweilige Nutzung, damit sich die Kosten den passenden Vorgängen zuordnen lassen.
Für die Nutzungsvereinbarung: Legen Sie Fahrzeug, Karteninhaber und erlaubte Kraftstoffart fest. Schließen Sie Bargeld und das Tanken fremder Fahrzeuge aus.
Welche weiteren Leistungen Arbeitgeber anbieten können, erfahren Sie in der Übersicht zu Zusatzleistungen für Arbeitgeber.
Kraftstoff innerhalb der Ein-Prozent-Regelung
Die 1-Prozent-Regelung funktioniert wie ein Monatsabo. Wer den Dienstwagen privat nutzen darf, versteuert dafür pauschal 1 Prozent des Bruttolistenpreises pro Monat als geldwerten Vorteil. Mit diesem Betrag sind die laufenden Kosten des Fahrzeugs abgegolten, und dazu gehört auch der Kraftstoff.
Entscheidend ist die arbeitsvertragliche Zweckbindung. Darf die Karte ausschließlich zum Tanken des überlassenen Dienstwagens verwendet werden und rechnet die Tankstelle unmittelbar mit dem Arbeitgeber ab, behandelt die Finanzverwaltung die Übernahme als zweckgebundene Leistung. Bei einem Fahrzeug, dessen Privatnutzung bereits pauschal bewertet wird, liegt dieser Kraftstoff grundsätzlich in demselben Bewertungsrahmen, wie das Einkommensteuergesetz im amtlichen Handbuch zu Paragraf 8 beschreibt. Das Ministerium nennt Tankkarten dort ausdrücklich als zulässiges Instrument und grenzt zweckgebundene Karten von frei einsetzbaren Geldleistungen ab.
Zusätzliche, separat zu prüfende Vorteile entstehen erst, wenn die Karte Leistungen deckt, die nicht zum Fahrzeugzweck gehören. Dazu zählen Shopartikel, Bargeldabhebungen und die Betankung eines fremden Autos.
Fünf Punkte für die Nutzungsvereinbarung
- Fahrzeug und Karteninhaber: ein Kennzeichen, eine namentlich benannte Person, keine Weitergabe der PIN.
- Erlaubte Kraftstoffarten: was das Fahrzeug tatsächlich braucht, also Diesel, Super oder AdBlue, und nichts darüber hinaus.
- Privatfahrten: ausdrücklich erlaubt oder ausdrücklich ausgeschlossen, mit Datum und Unterschrift.
- Ladevorgänge: ob öffentliches Laden und Laden zu Hause über dieselbe Karte laufen dürfen.
- Ausschlüsse: kein Bargeld, kein fremdes Fahrzeug, keine Waren aus dem Shop.
Fahrtenbuch und Pauschale verlangen unterschiedlich viel Dokumentation. Wer nach der 1-Prozent-Regelung abrechnet, braucht keine Fahrtenaufzeichnung für die Bewertung, muss aber jede Betankung einem Fahrzeug zuordnen können. Wer ein Fahrtenbuch führt, braucht beides: die Zuordnung jeder Betankung und die Trennung dienstlicher von privaten Kilometern.
Der ruhige Blick auf die Karte: Nicht das Plastik ist der Vorteil, sondern die erlaubte Nutzung. Deshalb beschreibt die Vereinbarung die Nutzung und nicht die Karte.
Bleibt die Frage, was passiert, wenn Beschäftigte privat getankten Kraftstoff nachträglich erstatten. Genau dort entsteht der häufigste Irrtum.
Bist du neugierig?
Bewirb dich jetzt in nur einer Minute, ohne Lebenslauf und Anschreiben. Finde heraus, wie flexibel Arbeiten wirklich sein kann.
Ganz ohne Lebenslauf und Anschreiben
Private Tankkosten senken die Pauschale nicht
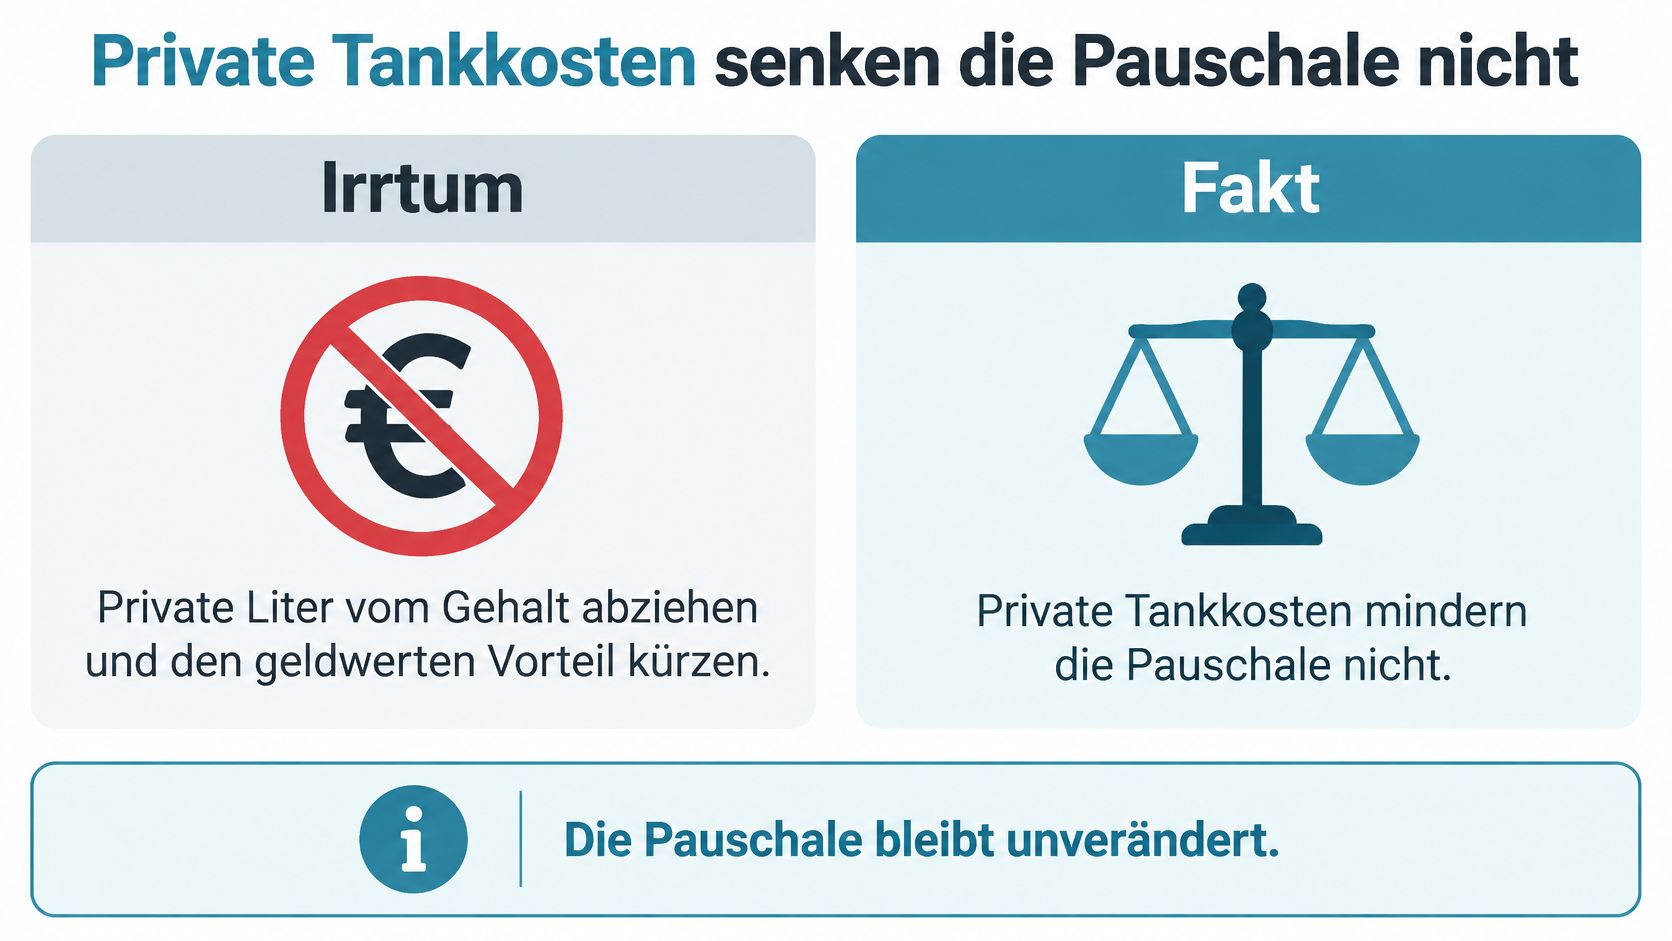
Eine nachträgliche Erstattung privater Tankkosten senkt den geldwerten Vorteil nicht automatisch. Das amtliche Lohnsteuer-Handbuch des Bundesfinanzministeriums zur Firmenwagenbesteuerung führt aus, dass Zahlungen für privat veranlasste Treibstoffkosten bei pauschaler Bewertung nicht ohne Weiteres als steuerlich wirksames Nutzungsentgelt gelten. Die vereinbarte Rückzahlung allein ändert die Bewertung daher nicht.
Drei Varianten, die sich vor dem ersten Tanken regeln lassen
Nur Dienstfahrten. Die Firmenkarte gilt ausschließlich für dienstliche Wege, etwa zwischen Wohnung, Kita und Einsatzort. Private Betankungen zahlen Sie selbst. So entfällt eine spätere Erstattung, und die Abrechnung bleibt übersichtlich.
Privatfahrten inklusive. Private Fahrten sind erlaubt und werden nach der gewählten Bewertungsmethode behandelt. Fährt eine Fachkraft beispielsweise am Montag 40 Kilometer zwischen zwei Kitas und nutzt den Wagen am Freitagabend für eine private Fahrt, sollten beide Nutzungen klar geregelt sein. Eine schriftliche Zweckbindung hilft, wechselnde Kita-Einsätze und Privatfahrten auseinanderzuhalten.
Festes Budget. Legen Sie vor der ersten Tankfüllung schriftlich fest, bis zu welchem Betrag die Karte genutzt werden darf und ab wann die Fachkraft selbst zahlt. So ist die Grenze für beide Seiten klar, statt sie nachträglich auszuhandeln.
Halten Sie für jede Variante fest, welchem Kennzeichen die Betankungen zugeordnet werden. Bei einem festen Budget dokumentieren Sie zusätzlich, ab welchem Betrag die Fachkraft die Kosten übernimmt. Grundlagen zu Fahrtkosten und ihrer steuerlichen Absetzbarkeit finden Sie in einem eigenen Überblick.
Eine Einzelabrechnung kann fair wirken, verändert den geldwerten Vorteil aber nicht automatisch. Entscheidend ist, dass Zweckbindung, Bewertungsmethode und schriftliche Vereinbarung zusammenpassen.
Sammelrechnung und Liter im Blick
Die Abrechnung einer Tankkarte ist ein Staffellauf. Die Tankstelle liefert den Kraftstoff, der Kartenanbieter bündelt die Vorgänge, der Arbeitgeber zahlt am Monatsende. Bei zentralen Tankkarten können dabei mehrere rechtlich getrennte Umsätze vorliegen, etwa die Lieferung an den Kartenanbieter und die Weiterlieferung an den Arbeitgeber. Das Bundesministerium der Finanzen hat dafür einen eigenen Umsatzsteuer-Anwendungserlass zur Kraftstofflieferung in Tankkartensystemen veröffentlicht.
Für die Praxis hat diese Kette drei Folgen. Es ist nicht automatisch klar, wer Leistungsempfänger ist. Es hängt vom Vertrag ab, welche Rechnung die Vorsteuer ausweist. Und Rabatte sowie Serviceentgelte müssen getrennt erkennbar bleiben, sonst verschwinden sie in einer Summe.
Akzeptieren Sie deshalb nur Sammelrechnungen, die Tankvorgänge, Steuersätze, Leistungsdatum, Fahrzeug- oder Kartenzuordnung und Serviceentgelte einzeln ausweisen.
Die Probe mit Liter und Kilometer
Neben der Formprüfung hilft eine einfache Rechnung. Bei einem Verbrauch von 6,0 Litern auf 100 Kilometer und einer Monatsfahrleistung von 2.000 Kilometern liegen rund 120 Liter im erwartbaren Korridor. Deutlich mehr kann auf eine Fremdbetankung, ein geliehenes Fahrzeug oder einen falschen Kilometerstand hindeuten. Deutlich weniger spricht für einen vergessenen Tankvorgang, einen fehlenden Ladebeleg oder eine Lücke im Nachweis.
| Prüfpunkt | Sollwert | Auffälligkeit | Nächster Schritt |
|---|---|---|---|
| Fahrzeug und Karte | Ein Kennzeichen, eine berechtigte Person | Buchung auf ein fremdes Auto | Transaktion sperren und zuordnen |
| Liter und Kilometer | 6,0 l/100 km bei 2.000 km ergeben etwa 120 Liter | Deutliche Abweichung nach oben oder unten | Einsatzort und Stand klären |
| Sammelrechnung | Getrennte Steuersätze, Datum, Entgelte | Eine Summe ohne Leistungsempfänger | Rechnung zurückgeben |
| Einsatzkette | Mehrere Tankstellen, ein Arbeitgeber | Unklarer Lieferant oder falsche Umsatzsteuer | Vertrag und USt-Ausweis prüfen |
Bei bundesweiten Einsätzen und mehreren Tankstellenketten entscheidet der Vertrag darüber, wer liefert und welche Umsatzsteuer ausgewiesen wird. Damit wird die Karte vom bequemen Zahlungsmittel zum nachvollziehbaren Beleg.
Kosten einer Tankkarte für Firmenwagen im Überblick
Die Kostenfrage lässt sich nicht mit einem Literpreis beantworten. Vier oder fünf Bausteine wirken gleichzeitig auf die Rechnung, und der günstigste davon ist selten der wichtigste.
| Kostenbaustein | Wirkung auf den Preis |
|---|---|
| Kartenentgelt je Karte | Fixkosten pro Karte |
| Transaktionsentgelt | Gebühr je Tankvorgang |
| Rabatt je Liter | Preisvorteil gegenüber dem Tagespreis |
| Serviceentgelt auf Sammelrechnung | Zuschlag, separat ausweisen |
| Grundgebühr Ladekarte | Kosten bei gemischtem Fuhrpark |
Ein Kartenentgelt fällt jeden Monat an, egal ob gefahren wird. Das Transaktionsentgelt hängt an der Zahl der Tankvorgänge und trifft Vielpendler stärker als eine Kollegin mit einem Einsatz in der Woche. Der Rabatt je Liter senkt den Einkaufspreis, das Serviceentgelt auf der Sammelrechnung erhöht ihn wieder, und bei einer kombinierten Ladekarte kommt die Grundgebühr hinzu, oft getrennt für das Laden außerhalb des eigenen Netzes.
Die Größe des Marktes zeigt, wie etabliert das Instrument ist. Im Jahr 2024 waren in Deutschland insgesamt 5,7 Millionen Tankkarten im Markt, mehr als 29.400 kamen neu hinzu, wie der Germany Fuel Cards Industry Report 2024 bis 2029 von Research and Markets festhält.
Rechnen Sie den Gesamtpreis je Monat, nicht den Literpreis. Kartenentgelt, Transaktionsentgelt mal Tankvorgänge, Serviceentgelte und Grundgebühren addieren, den Rabatt pro Liter mal getankte Liter abziehen, das Ergebnis durch die Liter teilen. Diese Zahl lässt sich mit dem Preis an der Säule vergleichen, und sie zeigt, ob ein Modell bei 15 Tankvorgängen im Monat noch trägt.
Von der Kita zur Ladestation
In einer Woche kann eine pädagogische Fachkraft an mehreren Orten arbeiten. Fährt sie mit einem Elektroauto von der Wohnung zur Kita und anschließend zu einem weiteren Einsatz, muss die Abrechnung unterscheiden, wo geladen wurde und wer die Kosten trägt.
Zu Hause, unterwegs und am Arbeitsplatz gelten unterschiedliche Nachweiswege. Für das Laden zu Hause braucht es eine Möglichkeit, die geladene Strommenge zu erfassen. An öffentlichen Ladepunkten kann die Karte den Bezahlvorgang bündeln. Die Rechnung sollte die Ladevorgänge getrennt vom Kraftstoff ausweisen.
Lade- und Tankkarten werden zunehmend gemeinsam angeboten. Eine Dataforce-Studie zur Verbreitung von Lade- und Tankkarten berichtet, dass 60 Prozent der Unternehmen mit Elektrofahrzeugen bereits eine Ladekarte einsetzen. Prüfen Sie bei einer kombinierten Karte, ob sie zu den Ladeorten und Abrechnungswegen Ihres Fuhrparks passt.
Wie Sie die private Nutzung rund um den Stellplatz regeln, erfahren Sie unter Firmenwagen zu Hause parken.
Wie sich die Wege zwischen Wohnung, Kita und weiterem Einsatz unterscheiden, zeigt dieses Video.
Beim Laden werden Daten an YouTube (Google) übertragen.
Drei Fragen, die vor dem ersten Ladevorgang geklärt sein müssen
Wer zahlt den Strom zu Hause? Legen Sie fest, wie die geladene Menge nachgewiesen wird, etwa über einen geeigneten Zähler oder eine Auswertung der Wallbox. Ohne diesen Nachweis lässt sich der dienstliche Anteil schwer zuordnen.
Wer zahlt am öffentlichen Ladepunkt? Klären Sie, ob die Karte den Ladevorgang bezahlt und der Arbeitgeber die Sammelrechnung erhält. Achten Sie darauf, dass Ladevorgänge als eigene Position erscheinen und nicht mit Kraftstoff zusammengefasst werden.
Wie werden verschiedene Fahrzeuge auseinandergehalten? Bei einem gemischten Fuhrpark sollte jedes Fahrzeug einer eigenen Kostenstelle zugeordnet sein. So bleibt nachvollziehbar, welcher Betrag zum jeweiligen Kennzeichen gehört.
Die passende Karte richtet sich danach, wo das Fahrzeug geladen wird und wie die Kosten zugeordnet werden. Eine schriftliche Zweckbindung schafft Klarheit, besonders wenn private und dienstliche Fahrten am selben Standort beginnen oder enden.
Tankkarte für Firmenwagen mit P1 Pädagogik besprechen
Zwischen zwei Einrichtungen zählt oft jede Minute. Eine Tankkarte kann Ihnen das Vorstrecken privater Tankkosten ersparen. Damit die Abrechnung trotzdem nachvollziehbar bleibt, sollten Sie schriftlich festhalten, wofür die Karte genutzt werden darf und wie Tankbelege und Fahrzeugdaten zugeordnet werden.
P1 Pädagogik ist ein spezialisierter Personaldienstleister für Zeitarbeit im Bildungs- und Sozialbereich. Pädagogische Fachkräfte werden unbefristet nach den BAP/DGB-Tarifverträgen beschäftigt. Mitarbeitende erhalten einen Dienstwagen mit Tankkarte, den sie auch am Wochenende privat nutzen dürfen. Dienstwagen und Unterkunft sind inklusive; bei auswärtigen Einsätzen übernimmt P1 Pädagogik die Übernachtungskosten vollständig. Die genaue Regelung für Ihren Einsatz wird im Gespräch auf Grundlage des Arbeitsvertrags geklärt.
Klären Sie dabei auch die Zweckbindung der Tankkarte. Eine nachträgliche Erstattung privater Tankkosten senkt den geldwerten Vorteil nicht automatisch. Bei wechselnden Kita-Einsätzen schafft eine schriftliche Vereinbarung Klarheit darüber, welche Tankkosten über die Karte laufen und wie private Fahrten behandelt werden.
Wenn Sie einen Einsatz mit Dienstwagen planen oder als Einrichtung pädagogisches Personal für wechselnde Standorte suchen, besprechen Sie die Regelung mit P1 Pädagogik. Die Bewerbung ist in einer Minute möglich, ohne Lebenslauf oder Anschreiben. Weitere Informationen finden Sie auf der Website von P1 Pädagogik.
Ganz ohne Lebenslauf und Anschreiben